El mismo dólar no cuesta lo mismo. La ruta es el precio.
Cada manera de llegar al dólar tiene su propio costo en pesos. Acá medimos la distancia entre ellas contra el mayorista, sin decir cuál es el dólar de verdad.
Todas las rutas al mismo dólar, lado a lado, con lo que cada una cuesta sobre el mayorista.
Por qué el dólar tarjeta no es un mercado aparte sino el oficial con una carga encima.
Lo mismo que el tablero, pero a la escala de un ahorrista y solo con rutas sin cuenta de broker.
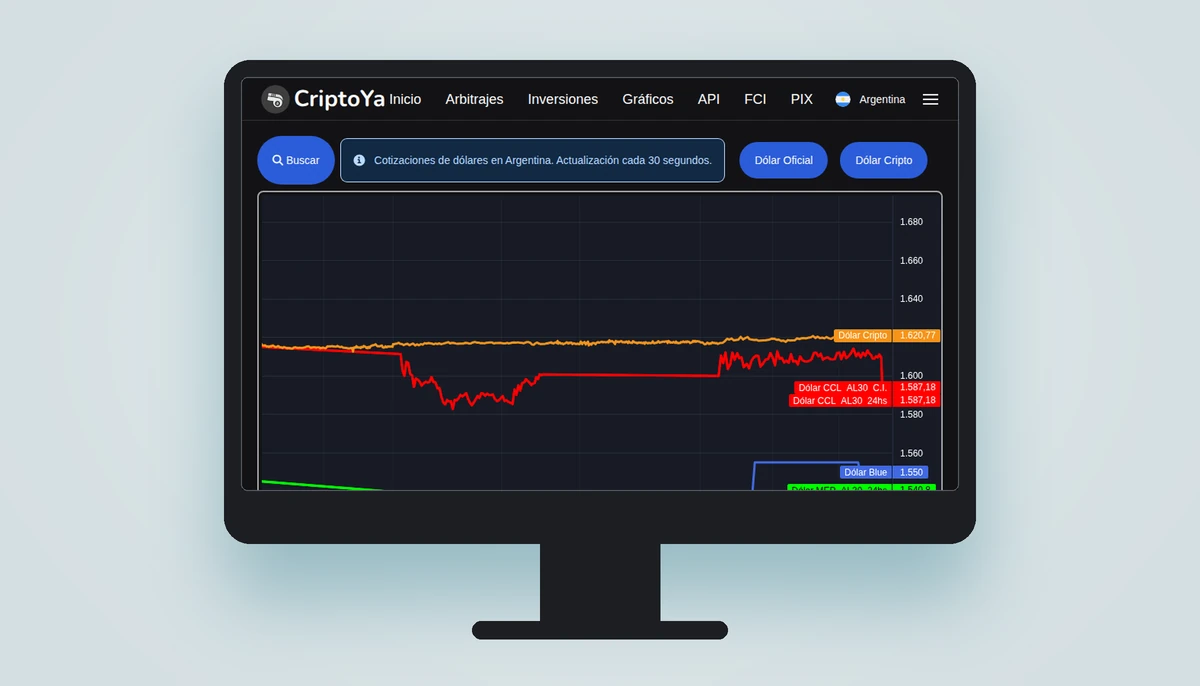
El mismo dólar, seis precios
Lectura: 08.11.2026 18:30| Vía | Cotización | Sobre el mayorista | USD 100 cuestan |
|---|---|---|---|
| Mayorista | $ 1.545,50 | +0,00% | $ 154.550 |
| Oficial | $ 1.570,00 | +1,59% | $ 157.000 |
| Ahorro | $ 1.570,00 | +1,59% | $ 157.000 |
| Tarjeta | $ 2.041,00 | +32,06% | $ 204.100 |
| Blue | $ 1.555,00 | +0,61% | $ 155.500 |
| MEP | $ 1.583,82 | +2,48% | $ 158.382 |
| CCL | $ 1.678,72 | +8,62% | $ 167.872 |
| Cripto USDT | $ 1.660,00 | +7,41% | $ 166.000 |
Todas las vías se leen el mismo día y a la misma hora; la diferencia es la vía, no el momento.
Fuentes: cotizaciones por vía, criptoya.com · precios de bonos para el MEP, data912.com · control cruzado, dolarapi.com
Cada manera de comprar, explicada
El tablero completo
Todas las rutas al mismo dólar, lado a lado, con lo que cada una cuesta sobre el mayorista.
02El dólar tarjeta
Por qué no es un mercado aparte sino el oficial con una carga encima, quién la paga y cuándo aparece.
03Mil dólares por vía
La comparación a la escala de un ahorrista, solo con rutas que no requieren cuenta de broker.
04Quién puede cuál
Qué pide cada ruta: los requisitos del ahorro, lo que exige un broker y lo que ofrece la calle.
05Por qué hay varios dólares
Qué hace una restricción a un precio y por qué la brecha importa más que cualquier número suelto.
La brecha no se mide contra el blue, se mide contra el mayorista
El mayorista es el precio al que los bancos y grandes operadores compran los dólares que después venden al público. Cuando el sitio dice que una ruta tiene una brecha de tanto por ciento, esa distancia se calcula contra ese valor de referencia, no contra el blue ni contra el cierre anterior. Es la única manera de comparar rutas que no se tocan entre sí.
Usar el blue como punto de partida distorsiona la lectura: si el blue sube, una ruta puede parecer más barata sin haber cambiado su costo real. En cambio, el mayorista se mueve por decisiones de política cambiaria y por el flujo del comercio exterior, con lo cual marca un piso conocido. Todo lo demás es un recargo sobre ese piso.
Por eso, cuando una ruta reduce su brecha, no siempre significa que se abarató en términos absolutos. Puede que el mayorista haya subido más rápido que el precio de esa ruta. La brecha mide el costo relativo de cada manera de llegar al dólar, no el nivel absoluto del tipo de cambio.
El costo de la ruta se paga dos veces: una al entrar y otra al salir
Muchas rutas no tienen un solo precio. El dólar ahorro, por ejemplo, suma una retención que después puede recuperarse, pero mientras tanto ese dinero no está disponible. El MEP tiene el precio de compra del bono y el de venta contra dólares, y entre ambos puede haber una diferencia que pocos calculan de antemano.
En el caso del cripto, la cotización de entrada no es la misma que la de salida, y las comisiones de la billetera o del exchange se aplican en cada operación. En la calle, el blue se paga en efectivo, y conseguir billetes grandes o chicos tiene un costo logístico que no aparece en la pizarra.
El resultado es que la brecha publicada para cada ruta es una foto del costo de entrada. El costo de salida, cuando se quiere volver a pesos o usar esos dólares para pagar algo, puede ser distinto. Ese doble movimiento es parte del precio de la ruta y conviene tenerlo en cuenta antes de decidir.
La percepción impositiva no es lo mismo que el impuesto final
Varias rutas incluyen una percepción a cuenta de Ganancias o Bienes Personales. No es un impuesto definitivo: es un adelanto que el Estado retiene y que después se descuenta de lo que corresponda pagar en la declaración anual. Sin embargo, para quien no está inscripto, ese descuento puede no llegar nunca.
El trámite para recuperar esa percepción tiene sus propios requisitos: estar inscripto, presentar declaraciones juradas, tener clave fiscal y esperar los plazos de devolución. Muchos contribuyentes no lo hacen porque el costo administrativo supera el monto retenido. Así, una percepción pensada como neutral se vuelve un costo real.
Por eso, al comparar rutas, no alcanza con mirar el precio de pizarra. Hay que preguntarse si esa percepción es recuperable en la práctica y cuánto tiempo pasará hasta que vuelva. La brecha efectiva, después de impuestos y trámites, puede ser mayor que la publicada.
El cupo mensual no es un límite de compra, es un límite por persona y por mes calendario
El dólar ahorro tiene un tope mensual que se renueva el primer día de cada mes. Pero ese límite es por persona física, no por cuenta bancaria ni por documento. Si alguien tiene dos cuentas en bancos distintos, el sistema consolidado impide comprar más de lo permitido en total.
El mes calendario no coincide con el ciclo de la tarjeta ni con el período de sueldo. Una compra hecha el último día del mes cuenta para ese mes, aunque el débito se haga efectivo unos días después. Eso puede hacer que una persona se quede sin cupo disponible justo cuando pensaba usarlo.
Además, el cupo no se comparte con otras rutas. El MEP y el CCL no consumen el cupo del ahorro, pero tienen sus propias restricciones operativas. Conocer la diferencia entre un límite y una restricción evita sorpresas cuando se intenta comprar por una vía y el sistema la rechaza.
El dólar tarjeta se define en la fecha de vencimiento, no en la de consumo
Cuando se paga con tarjeta en moneda extranjera, el tipo de cambio que se aplica no es el del día de la compra. Es el del cierre de la tarjeta, que suele ser unos días después. Si en ese lapso el dólar sube, el consumo en pesos será mayor al que se estimó en el momento de la transacción.
La carga impositiva también se calcula sobre ese tipo de cambio de cierre. Por lo tanto, no se puede saber con exactitud cuánto va a costar un consumo en dólares hasta que llega el resumen. Eso complica la planificación de quien usa la tarjeta para viajar o para pagar servicios en el exterior.
Algunas personas intentan adelantar el pago del resumen para que se tome un tipo de cambio anterior, pero la norma no lo permite. El tipo de cambio se fija en la fecha de vencimiento del resumen, no en la de pago anticipado. Es un detalle que cambia el costo real de la ruta.
El parking en el MEP no es un trámite, es un tiempo de espera obligatorio
El dólar MEP se obtiene comprando un bono en pesos y vendiéndolo contra dólares. Pero entre una operación y la otra hay que esperar un plazo mínimo establecido por la regulación. Ese lapso, conocido como parking, implica que los pesos quedan inmovilizados durante ese período.
El parking no es opcional ni depende del broker. Es una condición de la operatoria que busca evitar movimientos especulativos de muy corto plazo. Durante ese tiempo, el precio del bono puede cambiar y, con él, el costo final del dólar MEP. La cotización que se ve en pantalla al momento de comprar no es la que se obtendrá al vender.
Por eso, el MEP no es una ruta para quien necesita los dólares de inmediato. Tiene un costo financiero adicional: los pesos no rinden nada mientras están en el bono. Ese costo rara vez se muestra en las comparaciones simples, pero es parte de la ruta.
El blue no tiene precio único: es una negociación cara a cara
El dólar blue no cotiza en un mercado centralizado. Es el resultado de operaciones informales entre compradores y vendedores que se ponen de acuerdo en un precio. Las pizarras que publican los medios son un promedio de operaciones relevadas, no un precio al que cualquiera pueda comprar en ese momento.
El precio efectivo depende del monto, de la zona, de la confianza entre las partes y de la urgencia. Una operación chica puede tener un precio distinto a una grande. Además, el blue se paga en efectivo, lo que obliga a movilizar billetes y asumir riesgos que no existen en otras rutas.
Esa dispersión de precios hace que la brecha publicada para el blue sea una referencia, no un número exacto. Quien compra en la calle puede pagar más o menos según su poder de negociación. Es la ruta con mayor variabilidad entre lo que se publica y lo que se consigue.
La ruta más barata en la pizarra puede ser la más cara en la práctica
El costo nominal de una ruta no incluye los costos de acceso. Abrir una cuenta en un broker lleva tiempo y requiere documentación; fondearla desde un banco puede tener comisiones o demoras. En el blue, conseguir efectivo puede implicar ir al cajero varias veces o pagar una comisión por extracción.
El dólar tarjeta tiene la percepción recuperable, pero el trámite de devolución consume tiempo y paciencia. El cripto exige una billetera y entender cómo operar sin errores. Cada ruta tiene una fricción propia que no se ve en el precio final.
Por eso, la decisión no debería basarse solo en la brecha publicada. Hay que sumar el tiempo, el riesgo y la complejidad de cada operación. Lo que parece más barato en la pantalla puede terminar costando más caro si se comete un error o se pierde un plazo. La ruta es más que su precio.
El costo de la ruta se mide en pesos, pero se siente en lo que dejás de comprar
Cada ruta hacia el dólar tiene un precio en pesos que a primera vista solo es un número. La diferencia entre pagar el oficial, el tarjeta, el blue o el MEP no queda en la pantalla: se traduce en cuántas cosas se pueden adquirir con ese mismo dinero en el mercado local. Un viaje, un electrodoméstico o el alquiler se vuelven más caros o más baratos según la ruta elegida, sin que el producto haya cambiado.
Esa distancia se agranda o se achica con los días, y no siempre por motivos evidentes. Cuando el mayorista se mueve despacio y las rutas alternativas saltan, la brecha deja de ser un tecnicismo y se convierte en una decisión cotidiana. Quien paga con tarjeta en el exterior no ve el costo inmediato, pero lo encuentra semanas después en el resumen, mezclado con percepciones y recargos que no se negocian.
El efecto práctico es un presupuesto que pierde referencia. Si el mismo billete verde se consigue por caminos con costos muy distintos, planificar en pesos se vuelve un ejercicio de apuestas: lo que hoy alcanza para una compra, mañana puede no cubrir ni la mitad. La página muestra esa oscilación dos veces por día, precisamente para que la distancia entre rutas no sea una sorpresa a fin de mes.
Una cuenta para operar el par del peso
El broker que aparece en este sitio ofrece el peso contra el dólar como contrato, no como billete. No es una forma de tener dólares: es una posición que se liquida en la moneda de la cuenta. Abrirla lleva identificación y uno o dos días.